Domain uhrenherstellung.de kaufen?
Wir ziehen mit dem Projekt
uhrenherstellung.de um.
Sind Sie am Kauf der Domain
uhrenherstellung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain uhrenherstellung.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
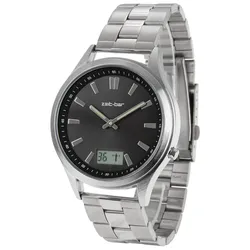
Zeit-Bar Funk-Armbanduhr mit Datums- und Sekundenanzeige, Edelstahl-Uhrbandfunkgesteuertes Qualitäts-Quarzuhrwerk mit Analog- und Digitalanzeige - die deutsche Funktechnologie sorgt für die exakte Uhrzeit (Sendestation bei Frankfurt / Main, Signalreichweite ca. 1500 km). Anzeigen im LCD-Feld: Sekunde + Funkturm oder Tag und Monatautomatischer Wechsel von Sommer-/Winterzeit, Zeitzoneneinstellung weltweithochwertiges Metall-Gehäuse mit Edelstahlgehäusedeckel, Durchmesser 42 mm, Höhe 10,6 mm strapazierfähiges, robustes Mineralglas, Leuchtzeiger Edelstahl-Uhrband (Stegbreite 20 mm, Bandbreite 20 mm, Bandlänge 25 cm), mit Faltschließe Wasserdichtheit geprüft bis 5 bar nach DIN8310 - die Uhr kann beim Hände waschen und Duschen verwendet werden und ist spritzwasserfest. Gewicht 101 ginklusive langlebige Lithium-Qualitätsbatterie CR2016 mit hochwertigem Geschenketui und Bandeinstellungswerkzeugdetaillierte Bedienungsanleitung in deutscher Sprache53,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
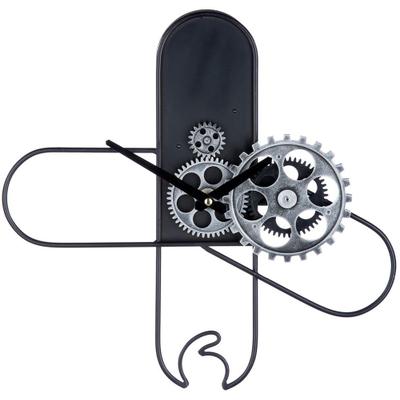
Wanduhr CASABLANCA BY GILDE "Wanduhr schwarz", schwarz, B:37,5cm H:36,5cm T:6,5cm, Wanduhren, Wanduhr, Wanduhr, Zeitmesser, Zahnradmotiv, Wanddekoration, UhrwerkDiese Wanduhr mit Zahnradmotiv bringt Bewegung in jeden Wohnraum. Das Gehäuse aus Metall zeigt eine schwarze Grundfarbe mit silbernen Akzenten, die sich zu einem mechanisch wirkenden Motiv verbinden. Sichtbare Zahnräder greifen ineinander und...99,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
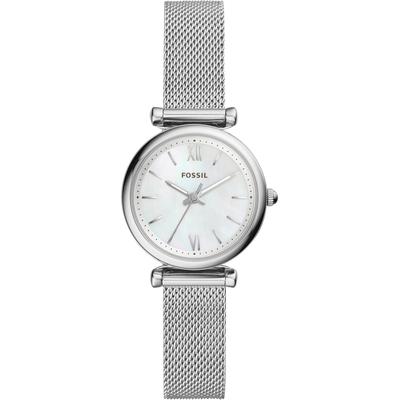
Quarzuhr FOSSIL "Carlie", silber (silberfarben), Armbanduhren, Damen, silberfarben, Quarzuhr, Armbanduhr, Damenuhr, Perlmutt-Zifferblatt, EdelstahlarmbandDiese Damenuhr Carlie Mini mit 28-mm-Gehäuse hat ein 3-Zeiger-Werk, ein weißes Perlmuttzifferblatt mit römischen Ziffern und Stabindizes und ein dunkelblaues Lederband., Produktdetails: Modellbezeichnung: ES4432, Funktionen: Antrieb: Quarz, Anzeige:...109,34 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **


Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Zeit-Bar Funk-Armbanduhr Metall-Gehäuse, Leder-UhrbandFunkgesteuertes Qualitäts-Quarzuhrwerk mit Analog- und Digitalanzeige - die deutsche Funktechnologie sorgt für die exakte Uhrzeit (Sendestation bei Frankfurt / Main, Signalreichweite ca. 1500 km).Anzeigen im LCD-Feld: Sekunde + Funkturm oder Tag und Monatautomatischer Wechsel von Sommer-/WinterzeitZeitzoneneinstellung weltweit hochwertiges Metall-Gehäuse mit Edelstahlgehäusedeckel, Durchmesser 42 mm, Höhe 10,9 mmstrapazierfähiges, robustes Mineralglas, LeuchtzeigerEchtleder-Uhrband (Stegbreite 20 mm, Bandbreite 18 mm, Bandlänge 25,5 cm), mit DornschließeWasserdichtheit geprüft bis 5 bar nach DIN8310 - die Uhr kann beim Hände waschen und Duschen verwendet werden und ist spritzwasserfest.Gewicht: 50 ginklusive langlebige Lithium-Qualitätsbatterie CR2016mit hochwertigem Geschenketuidetaillierte Bedienungsanleitung in deutscher Sprache2 Jahre Garantie56,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
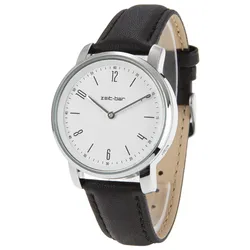
Zeit-Bar Funk-Armbanduhr Damen, Metall-Gehäuse, Leder-UhrbandFunkgesteuertes Qualitäts-Quarz-Uhrwerk, die deutsche Funktechnologie sorgt für stets exakte Uhrzeit (Sendestation bei Frankfurt / Main, Signalreichweite ca. 1500 km). automatische Zeiteinstellung, automatischer Wechsel von Sommer-/Winterzeit hochwertiges Metall-Gehäuse (Durchmesser 36 mm, Gehäusehöhe 11,9 mm) strapazierfähiges, robustes Mineralglas angenehm zu tragendes Echtleder-Uhrband (Stegbreite 18 mm, Bandbreite 16 mm, Bandlänge 23,5 cm), mit Edelstahl-Dornschließe. Energiesparmodus: bei längerer Nicht-Benutzung der Uhr kann diese zur Verlängerung der Batterielebensdauer in den Energiesparmodus gesetzt werden. Wasserdichtheit geprüft bis 5 bar nach DIN8310 - die Uhr kann beim Hände waschen und Duschen verwendet werden und ist spritzwasserfest. Gewicht: 38 g inklusive langlebige Lithium-Qualitätsbatterie CR1220 mit hochwertigem Geschenketui detaillierte Bedienungsanleitung in deutscher Sprache 2 Jahre Garantie43,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Zeit-Bar Funk-Armbanduhr mit Datums- und Sekundenanzeige, Edelstahl-Uhrbandfunkgesteuertes Qualitäts-Quarzuhrwerk mit Analog- und Digitalanzeige - die deutsche Funktechnologie sorgt für die exakte Uhrzeit (Sendestation bei Frankfurt / Main, Signalreichweite ca. 1500 km). Anzeigen im LCD-Feld: Sekunde + Funkturm oder Tag und Monatautomatischer Wechsel von Sommer-/Winterzeit, Zeitzoneneinstellung weltweithochwertiges Metall-Gehäuse mit Edelstahlgehäusedeckel, Durchmesser 42 mm, Höhe 10,6 mm strapazierfähiges, robustes Mineralglas, Leuchtzeiger Edelstahl-Uhrband (Stegbreite 20 mm, Bandbreite 20 mm, Bandlänge 25 cm), mit Faltschließe Wasserdichtheit geprüft bis 5 bar nach DIN8310 - die Uhr kann beim Hände waschen und Duschen verwendet werden und ist spritzwasserfest. Gewicht 101 ginklusive langlebige Lithium-Qualitätsbatterie CR2016 mit hochwertigem Geschenketui und Bandeinstellungswerkzeugdetaillierte Bedienungsanleitung in deutscher Sprache53,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Wanduhr CASABLANCA BY GILDE "Wanduhr schwarz", schwarz, B:37,5cm H:36,5cm T:6,5cm, Wanduhren, Wanduhr, Wanduhr, Zeitmesser, Zahnradmotiv, Wanddekoration, UhrwerkDiese Wanduhr mit Zahnradmotiv bringt Bewegung in jeden Wohnraum. Das Gehäuse aus Metall zeigt eine schwarze Grundfarbe mit silbernen Akzenten, die sich zu einem mechanisch wirkenden Motiv verbinden. Sichtbare Zahnräder greifen ineinander und...99,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Quarzuhr FOSSIL "Carlie", silber (silberfarben), Armbanduhren, Damen, silberfarben, Quarzuhr, Armbanduhr, Damenuhr, Perlmutt-Zifferblatt, EdelstahlarmbandDiese Damenuhr Carlie Mini mit 28-mm-Gehäuse hat ein 3-Zeiger-Werk, ein weißes Perlmuttzifferblatt mit römischen Ziffern und Stabindizes und ein dunkelblaues Lederband., Produktdetails: Modellbezeichnung: ES4432, Funktionen: Antrieb: Quarz, Anzeige:...109,34 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Defossez, L.: Fachkunde für UhrmacherFachkunde für Uhrmacher , Die Uhrmacherschule Solothurn hat 1950 dieses hervorragende Fachbuch für die Uhrmacherausbildung und die Uhrmacher geschaffen. Die Autoren haben sehr gut bebilderte, theoretische, aber sehr gut verständliche Grundlage für die Rhabilleure geschaffen, welche keine Vergleich zu scheuen braucht und auch heute noch ihre volle Berechtigung hat. Besser kann man diesen Bereich kaum bearbeiten! Eine der ersten Bestrebungen der 1919 entstandenen Vereinigung der Direktoren schweizerischer Uhrmacherschulen war, eine Lücke zu füllen: das Fehlen einer theoretischen Uhrmacherkunde für Schüler der praktischen Uhrmacherberufe (gelernte Uhrmacher, Regleure, Uhrenreparateure). So ist ein leicht verständliches und gut bebildertes Fachbuch - es besteht aus drei Teilen - für Uhreninteressierte und Auszubildende entstanden: I. Teil : Einteilung der Zeit, Zeitmesser, Trieborgan, II. Teil : Die Hemmungen, von J. C. Pellaton ; III. Teil : Elementarkurs über das Regulieren, von E. Jaquet und L. Defossez, unter der Mitwirkung von R. Lavest. Dies Werk ist vom Herrn Max Bossart, Direktor der Uhrmacherschule Solothurn, 1950 mit großer Sorgfalt übersetzt und ergänzt worden. Ausserdem hat Herr Bossart dem Werk einen vierten Teil angegliedert, in welchem auf fachkundige Weise die Funktionen der verschiedenen Arten von Kurzzeitmessern (Chronographen) erläutert werden. Dieser Teil enthält außerdem eine Einteilung der Zifferblätter, deren Verschiedenheit denjenigen, die sich damit befassen müssen, oft viel Kopfzerbrechen verursacht. Zweifellos wird dieses neue Werk nicht nur den Schülern der Uhrmacherschulen, sondern allen Fachleuten und Uhrenreparateuren die nützlichsten Dienste erweisen. Dieser Reprint ist eine Fundgrube für Liebhaber alter Uhren und gehört auf jeden Fall in die Bibliothek eines jeden Uhrenfreundes und Uhrenbastlers! , Bypass- & Ablassventile > Luftversorgung , Erscheinungsjahr: 202003, Produktform: Leinen, Autoren: Defossez, L.~Pellaton, J. C.~Jaquet, E.~Bossart, M., Redaktion: Stern, M., Seitenzahl/Blattzahl: 261, Keyword: Federhaus; Gangdauer; Hemmungen; HistorischeUhren; Kurzzeitmesser; MechanischeUhren; Pendel; Regulieren; Reprint; Roskopfuhr; Räderwerk; Schwingungszahl; Sekundenzeiger; Sonnenuhr; Stern; Stoppuhr; Stoppuhren; Trieborgan; Uhrenlehre; Uhrensammeln; Uhrensammlung; Uhrentechnik; Uhrwerk; Zeigerstellmechanismus; Zeigerstellmechnismus; Zeigerwerk; Zeitmesser; Zeitmessinstrumente; Zifferblatt; Zykloidverzahnung, Fachschema: Antiquitäten / Uhren, Warengruppe: HC/Kunst/Antiquitäten, Fachkategorie: Antike Uhren, Musikboxen und -automaten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Heel Verlag GmbH, Verlag: Heel Verlag GmbH, Verlag: Heel Verlag GmbH, Länge: 246, Breite: 177, Höhe: 27, Gewicht: 960, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eitel, Florian: Anarchistische Uhrmacher in der SchweizAnarchistische Uhrmacher in der Schweiz , Warum bekannten sich Uhrmacher im Tal von Saint-Imier in der Schweiz zum Anarchismus? Erklärungen liefert die Perspektive der ¿modernen Globalisierung¿: Wie die Weltwirtschaft ging auch der Anarchismus aus globalen Kommunikations-, Transport-, Finanz- und Migrationsflüssen der zweiten Hälfte des 19. Jahrhunderts hervor - allerdings als Alternative zu Nationalismus und Kapitalismus. Mit der Untersuchung von Florian Eitel widmet sich zum ersten Mal seit 40 Jahren eine historische Studie der einflussreichen anarchistischen Juraföderation. Bisher namenlose Mitglieder dieser Organisation treten aus dem Schatten bekannter Revolutionäre wie Michail Alexandrowitsch Bakunin und Pjotr Alexejewitsch Kropotkin. Die mikrohistorische Globalgeschichte analysiert, wie eine noch heute global aktive politische Bewegung entstand und funktionierte. , Leitungen, Röhre & Schläuche > Kraftstoffversorgung , Erscheinungsjahr: 201811, Produktform: Kartoniert, Beilage: Kt, Titel der Reihe: Histoire#113#, Autoren: Eitel, Florian, Seitenzahl/Blattzahl: 630, Keyword: Anarchism; Anarchismus; Arbeiterbewegung; European History; Europäische Geschichte; Geschichte des 19. Jahrhunderts; Geschichtswissenschaft; Gesellschaft; Globalisierung; Globalization; History; History of the 19th Century; Juraföderation; Political Ideologies; Politics; Politik; Politische Ideologien; Schweiz; Social History; Society; Sozialgeschichte; Switzerland; Uhrenindustrie; Watchmaking Industry; Working Class Movement, Fachschema: Ideologie~Geschichte / Kulturgeschichte~Kulturgeschichte~Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Schweiz / Geschichte, Politik, Gesellschaft, Recht~Geschichte / Sozialgeschichte~Sozialgeschichte~Neunzehntes Jahrhundert, Fachkategorie: Politische Ideologien~Politikwissenschaft~Geschichte allgemein und Weltgeschichte, Region: Schweiz, Zeitraum: 19. Jahrhundert (1800 bis 1899 n. Chr.), Thema: Auseinandersetzen, Warengruppe: HC/Geschichte/Sonstiges, Fachkategorie: Sozial- und Kulturgeschichte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Transcript Verlag, Verlag: Transcript Verlag, Verlag: transcript, Länge: 238, Breite: 157, Höhe: 43, Gewicht: 1064, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 287851869,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.